



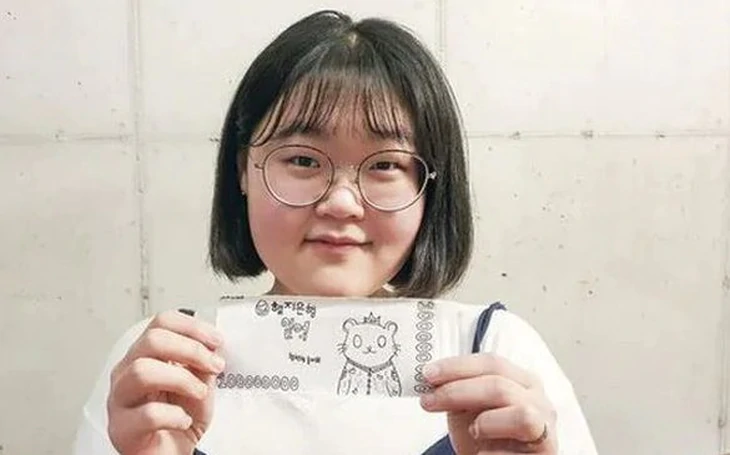
Một số bạn trẻ cho rằng vay nợ, làm việc chăm chỉ và chi tiêu tiết kiệm sẽ giúp họ có động lực hơn trong cuộc sống - Ảnh: YẾN TRINH
Bạn kể đã là "con nợ" của ngân hàng thâm niên 19 năm.
Sau 4 năm trả hết gốc, lãi
Bạn kể, hai vợ chồng vay ngân hàng 270 triệu đồng mua mảnh đất cách đây đã lâu. Năm đầu chỉ trả lãi, năm sau bạn gửi vào trả phần gốc. Lương tăng, thu nhập của cả chồng và vợ đều dồn trả nợ. Ròng rã 4 năm họ cũng trả hết nợ.
"Mình nhận ra đó chính là sức mạnh của những khoản tiền rất nhỏ mà mỗi lần trả cho ngân hàng từ 500.000 đồng đến 5 triệu đồng, có tháng mình tới trả 4-5 lần", bạn chia sẻ.
Bây giờ bạn lập quỹ dự phòng, học các chiêu tích lũy tiền, chiêu tiết kiệm như dán link mua hàng để được hoàn tiền. Bạn cũng đọc sách về cách tiết kiệm và phân bổ chi tiêu như ăn uống chiếm khoảng 24%, giáo dục 15%... ngân sách gia đình.
Đọc những lời tâm sự trên, bạn Lan Hương chia sẻ rằng như vậy cũng là một cách, thu nhập tăng là dồn vào trả nợ. "Hóa ra tiết kiệm không chỉ nằm ở hình thái sổ tiết kiệm, mà còn có thể tồn tại dưới khoản nợ", cô đánh giá.
Nhưng cũng có nhiều bạn cho rằng "nợ là con dao 2 lưỡi, tốt xấu tùy trường hợp", và lo lắng vay ngân hàng rồi sẽ sống cảnh đầu bù tóc rối trả lãi, sợ trả không nổi. "Phải chừa cho mình một con đường lui", một bạn dặn dò.
"Chị giỏi quá. Em không có tiền nhiều, một mình nuôi con. Em rén không dám mua nhà, sợ mọi việc ập tới không có kinh tế để xoay. Hiện tại em mong muốn có nhà lắm rồi", chị Lê Hà tâm sự.
Chủ status chia sẻ thêm: "Trước lúc vay phải tính đến khả năng trả nợ, ít nhất là cầm chừng được lãi và phải ưu tiên trả ngân hàng. Mình nghĩ là mua đất thì tiền nó còn đó, tiền mình trả lãi và gốc hằng tháng cho ngân hàng thì cũng giống như kiểu trả góp cho miếng đất".
Nghe vậy, bạn Thu kể "mình cũng liều". Bạn này có 200 triệu đồng, mua căn nhà 600 triệu đồng. "Vậy mà sau 5 năm cũng trả hết cả gốc và lãi, còn thêm 2 lô nữa. Nhà tôi có thâm niên nợ gần 10 năm nhưng khả năng trả là khả thi", Thu khoe.
Vay nợ, cân nhắc nguyên tắc tỉ lệ vốn vay
Chia sẻ với Tuổi Trẻ, anh Nguyễn Tấn Lộc, tác giả sách, nhiều năm làm việc trong lĩnh vực tín dụng và thu hồi nợ ngân hàng, nhận định việc vay ngân hàng để sử dụng đòn bẩy tài chính là một cách bạn trẻ tận dụng nguồn vốn, tích lũy tài sản tương lai.
Tuy nhiên, các bạn thường có tâm lý bản thân có một nguồn tiền từ một công việc như làm văn phòng, rồi nghĩ thu nhập đó sẽ cố định. Vấn đề là ta không thể dự báo chính xác trong 2-3 năm nữa bất động sản sẽ tăng bao nhiêu.
Trong khi đó, bạn trẻ phải nhìn lại khả năng tài chính: lương tăng hay giảm, thu nhập có ổn định không.
Vô hình trung, nếu lãi suất ngân hàng tăng trong khi lương và thu nhập không tăng tương ứng, giá bất động sản cũng không tăng như kỳ vọng, cuối cùng khoản vay trở thành áp lực lớn đối với người mua.
"Vì vậy, khi tham gia vay để tích lũy tài sản như bất động sản, bạn trẻ cần cân nhắc một nguyên tắc về tỉ lệ vốn và vốn vay, chẳng hạn 70% vốn tự có và 30% vốn vay.
Ví dụ, bạn mua bất động sản 1 tỉ đồng thì phải có khoảng 700 triệu đồng sẵn để giảm bớt rủi ro khi thị trường hoặc thu nhập thay đổi", anh Lộc chia sẻ.
Nhưng nếu chỉ có 300 triệu đồng mà bạn vay tới 700 triệu đồng, khoản vay đó chưa chắc tạo ra động lực.
Trong 2-3 năm đầu, ta có thể cảm thấy đó là động lực để cố gắng làm việc, trả nợ. Sau đó, nó có thể trở thành áp lực. Đến lúc muốn bán cũng chưa chắc bán được như kỳ vọng, dẫn đến áp lực tài chính rất lớn.
Mách nhau cách tích lũy
Bạn Nguyễn Hằng thắc mắc không biết hiện nay có app hay ngân hàng nào cho phép người dùng chia sẵn một khoản tiền cố định để chi tiêu trong phạm vi đó. "Nếu để chung tất cả tiền trong một tài khoản thì rất dễ tiêu lạm vào các khoản khác", chị bày tỏ.
Có bạn lại cho rằng thời điểm hiện tại có thể tích sản bằng vàng. Cứ có 5 triệu đồng, ta ra tiệm mua 3 phân vàng, đặt mục tiêu cả năm tích lũy 2-3 chỉ vàng.
"Những khoản như đi chợ, đổ xăng, mình giữ tiền mặt. Mỗi tuần mình bỏ vào ví khoảng 1/4 số tiền dành cho các khoản này để chi tiêu. Những khoản khác, mình để riêng trong tài khoản chi tiêu của một app ngân hàng khác", bạn này bật mí.
 Nguồn ưu tiên trên Google



Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận